TVA sur les cadeaux clients : le seuil de 73 € TTC, le calcul et le cas d'un coffret textile
Un cadeau client garde sa TVA récupérable tant que sa valeur ne dépasse pas 73 € TTC par an et par client (CGI, annexe IV, article 28-00 A). Un coffret sweat, t-shirt et tote bag brodés à votre logo revient à 66,90 € TTC sur tknp.io à 25 exemplaires : il passe sous le seuil, et 11,15 € de TVA vous reviennent par coffret.
Offrir quelque chose de beau à ses clients en fin d'année, c'est l'un des gestes qui comptent le plus dans une relation d'affaires. Quand ce cadeau est un merch personnalisé à votre logo, encore faut-il savoir ce qu'il coûte vraiment, TVA comprise. La règle française est courte, mais son calcul a des pièges : le port, le coffret qui réunit plusieurs articles, le client qui reçoit deux cadeaux dans l'année.
Les textes cités ici ont été lus le 11 novembre 2026 sur Legifrance et sur le Bulletin officiel des finances publiques (BOFiP), la doctrine de l'administration fiscale. Ils décrivent la règle française. Cet article informe, il ne remplace pas votre expert-comptable. Côté textile, chaque montant vient de nos fiches tknp.io, consultées ce 11 novembre.
Quelle est la limite de TVA sur les cadeaux clients ?
La limite est de 73 € TTC par objet et par an pour un même bénéficiaire. L'article 28-00 A de l'annexe IV du Code général des impôts, en vigueur depuis le 12 juin 2021, définit ainsi les « biens de très faible valeur » : ceux « dont la valeur unitaire n'excède pas 73 € toutes taxes comprises par objet et par an pour un même bénéficiaire ».
Ce seuil est une exception. Le principe, posé au 3° du 2 du IV de l'article 206 de l'annexe II du même code, est que la TVA d'un bien cédé sans contrepartie, cadeau compris, ne se déduit pas, « sauf quand il s'agit de biens de très faible valeur ». Le BOFiP (BOI-TVA-DED-30-30-50) ajoute que cette exclusion joue « quelle que soit la qualité du bénéficiaire », y compris « quand bien même l'opération serait effectuée dans l'intérêt de l'entreprise ».
Au-dessus de 73 € TTC, vous pouvez toujours offrir le cadeau : vous gardez simplement sa TVA à votre charge.
Que compte-t-on dans les 73 € ?
Dans les 73 € d'un cadeau client entrent son prix d'achat TTC, les frais pour le faire parvenir et tous les cadeaux faits au même client dans l'année. Le BOFiP détaille ces trois points, qui changent souvent le résultat.
- Le prix d'achat TTC, pas le prix public : la valeur retenue est « soit le prix d'achat par l'entreprise distributrice, soit le prix de revient » si vous faites fabriquer, et le montant « s'apprécie toutes taxes comprises ».
- Les frais pour le faire parvenir : il faut retenir « dans tous les cas, les frais de distribution à la charge de l'entreprise (frais d'emballage et frais de port notamment) ». La part du port de votre commande compte, l'envoi du cadeau chez le client aussi.
- Le coffret entier et l'année entière : un ensemble de plusieurs articles qui pourraient être offerts séparément compte pour « la valeur totale de l'ensemble ». Et quand vous offrez plusieurs fois au même client, la somme des cadeaux de l'année ne doit pas dépasser le seuil.
Une casquette offerte en juin et un coffret en décembre au même client s'additionnent donc. Tenez un tableau par client, avec la date, le cadeau et son montant, rangé avec les factures : il prouve le respect du seuil.
Comment calculer la TVA récupérable sur un cadeau client ?
Le calcul tient en quatre étapes, pour chaque client.
- Prenez le prix d'achat hors taxes du cadeau, coffret complet.
- Ajoutez la part de port et d'emballage qui revient à ce cadeau.
- Passez au TTC : en France, le taux normal de TVA est de 20 % (CGI, article 278).
- Ajoutez les autres cadeaux faits au même client dans l'année, puis comparez à 73 €.
Si le total reste à 73 € TTC ou moins, la TVA payée sur ce cadeau se récupère, facture à l'appui. Au-dessus, elle ne se récupère pas, sur aucune partie du cadeau. Une entreprise sous le régime de la franchise en base, celui de nombreux micro-entrepreneurs, n'a pas ce calcul à faire : impots.gouv.fr rappelle qu'elle « ne peut pas récupérer la TVA sur ses achats professionnels ».
Le cas d'un coffret textile brodé : sweat, t-shirt et tote bag
Un coffret de trois textiles brodés passe sous le seuil de TVA de 73 € TTC, à condition de choisir les modèles. Les montants ci-dessous, à titre indicatif et lus sur nos fiches ce 11 novembre 2026, supposent une broderie du logo en 8 x 10 cm posée une fois, la teinte la plus abordable du modèle, des tailles standard, deux semaines de fabrication, et pas encore de port.
| Textile brodé (fiche tknp.io) | HT à 10 | HT à 25 | TTC à 25 |
|---|---|---|---|
| Radder 2.0, sweat col rond bio de Stanley/Stella (350 g/m²) | 36,37 € | 34,57 € | 41,48 € |
| Creator 2.0, t-shirt bio de Stanley/Stella (180 g/m²) | 12,65 € | 11,82 € | 14,18 € |
| Tote bag Gallery Canvas Tote, Westford Mill, toile 407 g/m² | 10,01 € | 9,36 € | 11,23 € |
| Cultivator 2.0, hoodie bio en 350 g/m², Stanley/Stella | 43,99 € | 41,85 € | 50,22 € |
Prix HT par vêtement ou par sac, marquage compris, lus le 11 novembre 2026 ; TTC calculé à 20 %.
À 25 coffrets sweat Radder, t-shirt et tote : 55,75 € HT par coffret, soit 66,90 € TTC. Le port d'une commande livrée en France est un forfait de 15,00 € HT, soit 18,00 € TTC, partagé entre les 25 coffrets : 0,72 € chacun. Total : 67,62 € TTC, 5,38 € sous le seuil, avant l'envoi au client. La TVA récupérable est de 11,15 € par coffret, 278,75 € pour les 25.
À 10 coffrets, le même trio revient à 59,03 € HT, soit 70,84 € TTC, plus 1,80 € de port : 72,64 € TTC. Il reste 0,36 € de marge. Si vous envoyez ensuite chaque coffret par la poste, le timbre fait presque sûrement passer au-dessus : dans ce cas, remettez-le en main propre, ou passez à 25.
Avec le sweat à capuche, le calcul bascule. Un coffret Cultivator 2.0, t-shirt et tote coûte 63,03 € HT à 25, soit 75,64 € TTC avant même le port : 12,61 € de TVA restent à votre charge par coffret, soit 315,15 € pour 25 clients, calculés sur le total de 1 575,75 € HT (le montant par coffret est arrondi au centime). Pour garder la récupération, choisissez le sweat col rond, ou offrez le sweat à capuche seul (50,22 € TTC).
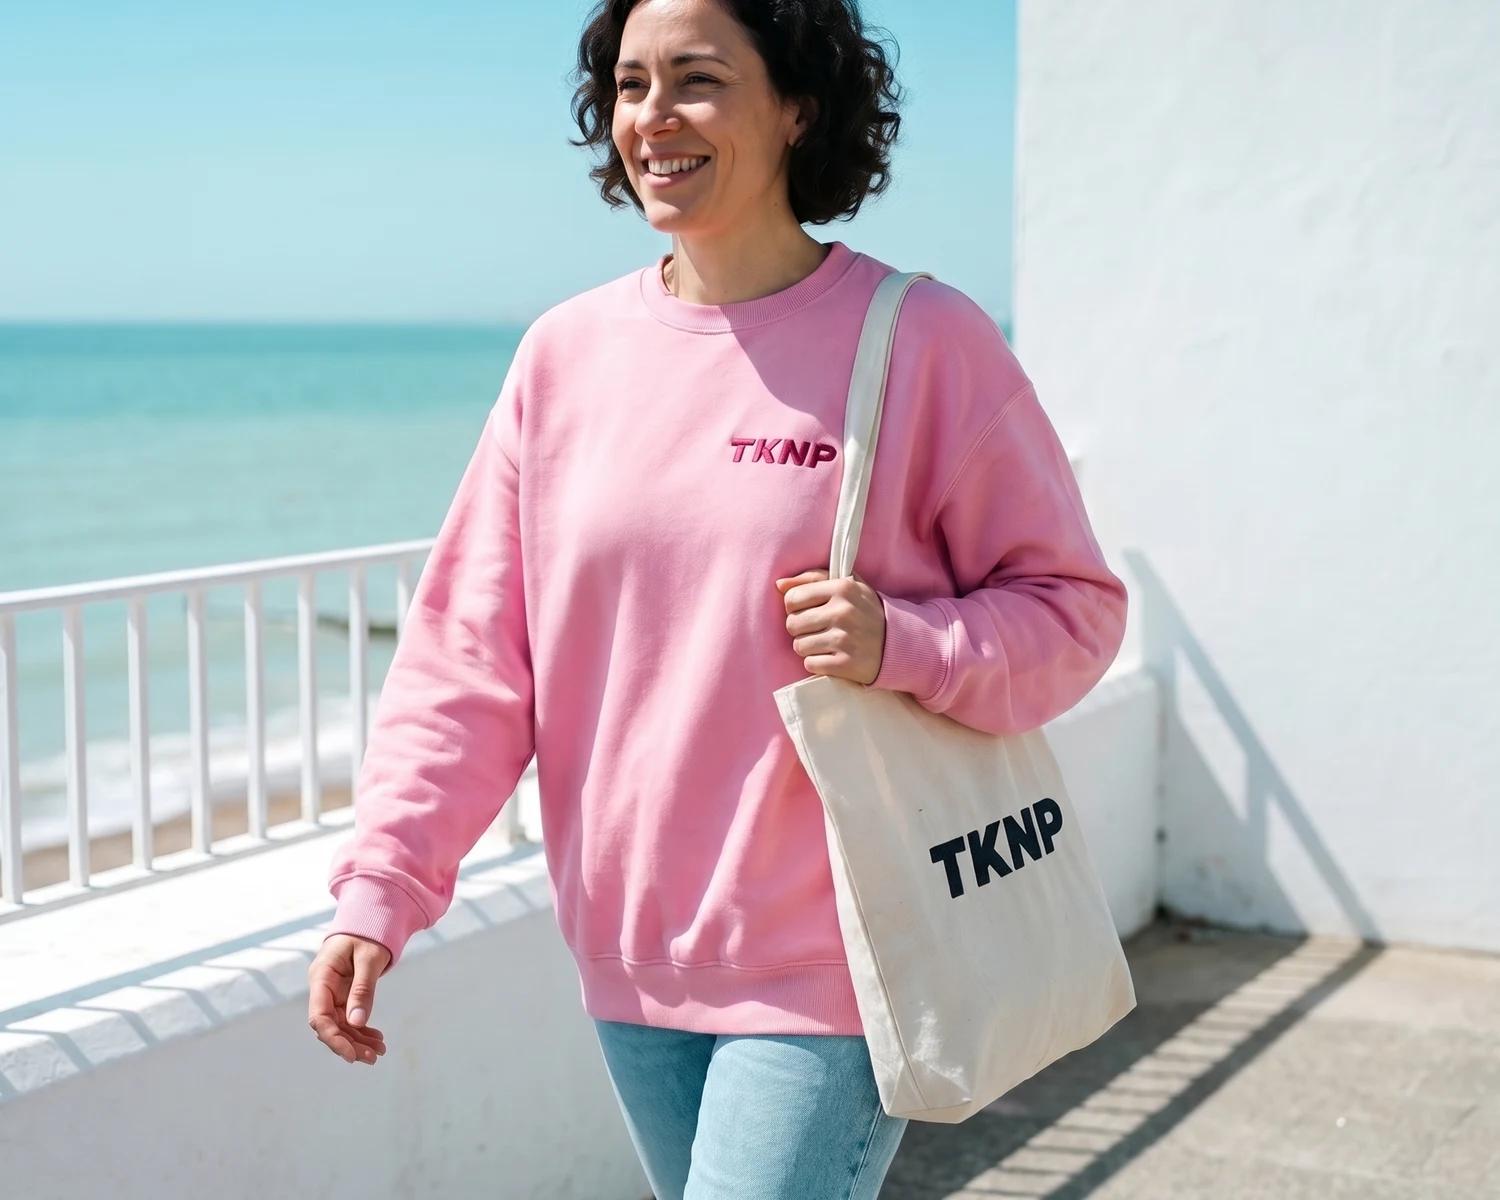
Deux détails de la fiche peuvent déplacer ces montants. D'abord, la marque facture davantage quelques teintes et les très grands gabarits : la fiche montre l'écart dès que vous les sélectionnez. Ensuite, le palier additionne tous les exemplaires d'un même modèle, même en plusieurs teintes, si le logo brodé reste identique : notre guide du prix dégressif détaille ce décompte. Et le Pink Joy de notre photo, le rose du Radder 2.0, fait partie des coloris du modèle.
Connaître le TTC de votre cadeau avant de commander
Sur chaque fiche tknp.io, le prix affiché par quantité comprend déjà la broderie : vous le multipliez par 1,20 et vous savez, avant de payer, si votre coffret reste sous les 73 €. L'onglet Livraison de la même fiche donne le port de votre pays, un forfait par commande quelle que soit la quantité. Un coffret qui sort du catalogue se chiffre à part : notre FAQ promet la réponse en 24 h ouvrées, par cette page. Et notre guide des frais cachés liste ce qu'un devis textile doit afficher pour que ce calcul reste juste.
Pour choisir le cadeau lui-même, le budget par client et la façon d'offrir un vêtement à quelqu'un dont vous ne connaissez pas la taille, voyez nos idées de cadeau client.
Le relevé des frais généraux : la règle d'impôt à côté de la TVA
Au-delà de 3 000 € de cadeaux sur l'exercice, une entreprise les déclare sur le relevé des frais généraux : c'est l'article 4 J de l'annexe IV du Code général des impôts, en vigueur depuis le 2 février 2025. Cette règle relève de l'impôt sur les bénéfices, pas de la TVA. Selon le BOFiP (BOI-BIC-CHG-40-60-10), une société le remplit sur l'imprimé 2067-SD ; une entreprise individuelle imposée au réel le déclare dans l'annexe 2031 bis-SD, au cadre prévu pour ce relevé.
Ces 3 000 € excluent une catégorie : les objets « spécialement conçus pour la publicité », tant que chacun vaut 73 € TTC au plus. Le BOFiP les décrit comme portant une inscription « apparente et indélébile » du nom de l'entreprise, « lisible dans la position normale d'utilisation ». Une broderie au cœur se lit ; pour un logo brodé ton sur ton, volontairement fondu dans le tissu, demandez à votre expert-comptable s'il remplit la condition. Ce point concerne le relevé, pas la TVA : le seuil de TVA, lui, ne demande aucune inscription.
La règle change-t-elle en 2027 ?
La règle de TVA sur les cadeaux clients ne change pas de fond en 2027 : seules ses références changent. Au 1er janvier 2027, les règles de la TVA passent du Code général des impôts au code des impositions sur les biens et services ; dans son actualité du 7 octobre 2026, le BOFiP affirme « le caractère inchangé de la doctrine », et les anciennes références restent utilisables jusqu'au 30 juin 2028. Le seuil de 73 €, lui, n'a pas bougé depuis 2021 : le BOFiP rappelle qu'il se réévalue tous les cinq ans d'après l'indice des prix hors tabac (arrêté du 12 octobre 2005, article 3).
Questions fréquentes
Pourquoi certaines pages parlent-elles encore d'un seuil de 65 € ?
Parce qu'elles n'ont pas été mises à jour. Le 11 novembre 2026, la page « Comment déduire la TVA sur mes achats ? » d'impots.gouv.fr, modifiée le 14 octobre 2026, écrit encore 65 € TTC. Le texte en vigueur, l'article 28-00 A de l'annexe IV du Code général des impôts, dit 73 € TTC depuis le 12 juin 2021.
La règle des 73 € vaut-elle pour un cadeau offert à un salarié ?
Pour la TVA, oui : le BOFiP applique l'exclusion « quelle que soit la qualité du bénéficiaire », client, partenaire ou salarié. Les cotisations sociales sur un cadeau de l'employeur sont une autre règle, celle de l'Urssaf. Quoi offrir à l'équipe, et comment composer le coffret de chacun : notre page consacrée aux cadeaux de fin d'année pour les salariés y répond.
Un échantillon offert entre-t-il dans les 73 € ?
Non, s'il s'agit d'un vrai échantillon : le BOFiP le définit comme un bien dont le conditionnement le rend impropre à la vente, et sa distribution ne remet pas en cause la déduction, quelle que soit sa valeur. Un sweat ou un t-shirt complet offert à un client n'est pas un échantillon : c'est un cadeau.
Cette règle s'applique-t-elle en Belgique ou en Suisse ?
Non, elle est française. La Belgique et la Suisse ont leurs propres règles de TVA sur les cadeaux d'affaires, que nous ne détaillons pas ici : interrogez l'administration fiscale du pays concerné, ou votre comptable, avant de compter sur un seuil.
Votre projet, chiffré en 24 h.
Décrivez vos pièces, votre marquage et vos quantités : vous recevez un devis détaillé, marquage compris, sous 24 h ouvrées.